
El desahucio de Maricarmen, una mujer de 87 años que vivió durante 71 años en una vivienda del distrito madrileño de Retiro, ha provocado un debate que va más allá del lanzamiento judicial. La publicación de un economista en LinkedIn ha trasladado la discusión hacia la planificación financiera durante la vida laboral, mientras las respuestas de otros profesionales cuestionan que el caso pueda analizarse únicamente desde las decisiones económicas de la inquilina. Los datos disponibles muestran una historia bastante más compleja.
Las claves del caso de Maricarmen y el debate financiero en 20 segundos
- Maricarmen fue desahuciada el 23 de septiembre tras décadas en una vivienda de renta antigua.
- El contrato se remontaba a 1956 y el conflicto terminó después de varios años de litigio.
- La propiedad solicitó recuperar la vivienda tras la segunda subrogación del contrato.
- Un economista ha puesto el foco en la planificación financiera durante la vida laboral.
- Otros profesionales cuestionan que pueda atribuirse el desenlace únicamente a las decisiones económicas de una mujer nacida en 1939.
El caso tiene un componente jurídico que conviene separar del debate generado en redes sociales. Maricarmen residía desde 1956 en el inmueble de la calle Alcalde Sáinz de Baranda, en Madrid. El contrato de renta antigua había pasado primero a su madre y posteriormente a ella. La propiedad inició el procedimiento judicial en 2018 y el litigio terminó llegando al Tribunal Supremo.
El desahucio se ejecutó finalmente el 23 de septiembre de 2026, después de varios aplazamientos e intentos anteriores. La mujer salió del inmueble en camilla y fue trasladada al Hospital Gregorio Marañón. Posteriormente se informó de que pasaría temporalmente a vivir con familiares, después de rechazar una plaza de emergencia en una residencia ofrecida por el Ayuntamiento de Madrid.
Qué ocurrió con el alquiler de Maricarmen
La cuestión central del procedimiento judicial no fue simplemente que la propiedad quisiera elevar el precio del alquiler. El origen estaba en el régimen de subrogaciones de los contratos de renta antigua y en las condiciones establecidas por la Ley de Arrendamientos Urbanos de 1994.
Según la reconstrucción publicada por Europa Press, la segunda subrogación se produjo tras el fallecimiento de la madre de Maricarmen en 2005. La propiedad sostuvo que esa segunda subrogación no podía mantenerse con carácter vitalicio porque no se cumplían los requisitos previstos por la legislación. La Audiencia Provincial de Madrid terminó revocando la resolución de primera instancia favorable a la arrendataria y declaró extinguido el contrato. El asunto llegó posteriormente al Supremo.
El precio del alquiler también cambió radicalmente durante el conflicto. Las informaciones publicadas sitúan el alquiler anterior en torno a 440-500 euros mensuales, mientras que la propiedad planteó un nuevo contrato con una renta de 1.650 euros según unas informaciones y de 2.650 euros según otras publicaciones realizadas antes del lanzamiento. Las cifras dependen del momento y de la propuesta concreta descrita por cada medio, por lo que no conviene convertir una de ellas en la única cifra definitiva sin más documentación.
La vivienda fue adquirida por Urbagestión Desarrollo e Inversión. Según la información publicada por Europa Press, la empresa presentó la demanda para recuperar el inmueble alegando la extinción del contrato.
El caso también incluyó diferentes propuestas para evitar el lanzamiento. RTVE informó de que una persona anónima había ofrecido pagar parte del alquiler y de que la defensa de Maricarmen había intentado negociar con la propiedad. La empresa no aceptó esas propuestas y el procedimiento judicial siguió adelante.
El debate sobre la planificación financiera
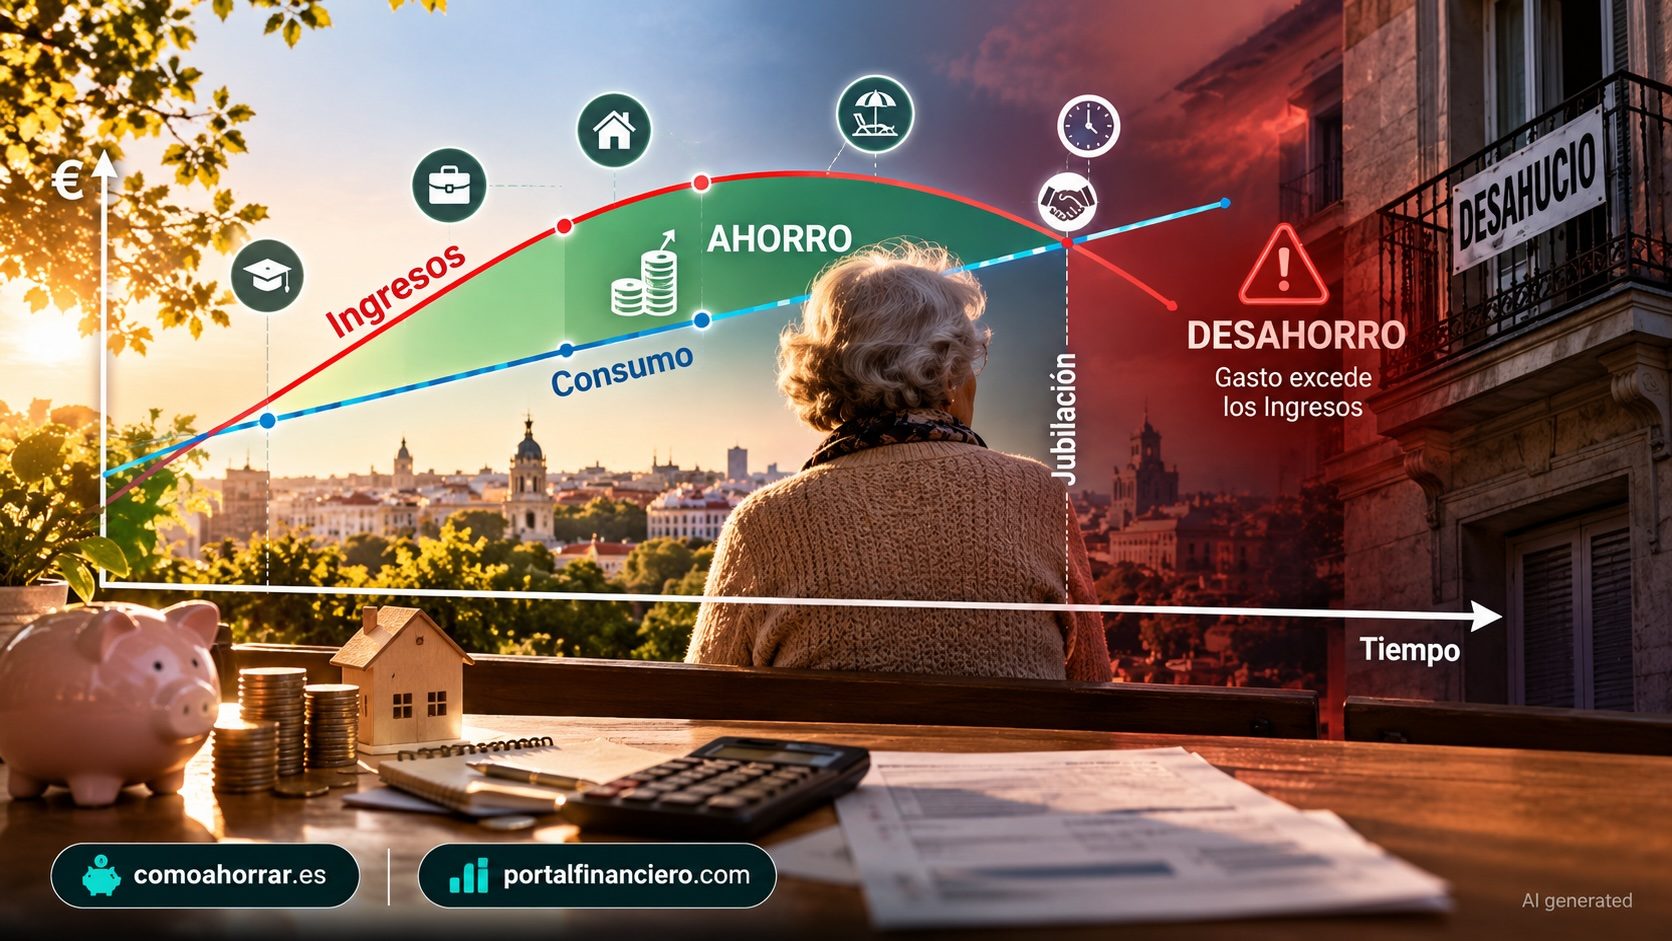
Sobre este caso se ha construido ahora una segunda discusión. El economista Daniel Gómez Castro publicó en LinkedIn una reflexión centrada en el periodo anterior a la jubilación. Su argumento parte de una cuestión financiera: una persona con ingresos estables durante décadas puede necesitar planificar con mucha antelación qué ocurrirá cuando deje de trabajar, especialmente si su derecho sobre la vivienda que ocupa tiene una duración limitada.
El autor sostiene que el caso debería servir para hablar de ahorro, patrimonio y previsión de la jubilación. En los comentarios, otros profesionales de la economía y las finanzas han coincidido con esa lectura, utilizando conceptos como el coste de oportunidad y la necesidad de preparar económicamente la etapa posterior a la vida laboral.
Pero otros participantes han cuestionado varios de los supuestos utilizados para llegar a esa conclusión. Uno de los comentarios más repetidos plantea que no resulta sencillo saber cuánto podía ahorrar realmente Maricarmen durante su vida laboral ni qué alternativas concretas tenía disponibles en cada momento.
También se ha cuestionado la aplicación de criterios financieros actuales a una persona nacida en 1939. La educación financiera, el mercado de vivienda, los contratos de alquiler y las condiciones económicas de las distintas décadas no son los mismos que los de 2026.
Hay además un dato que complica cualquier análisis simplificado: el problema no apareció de repente al llegar la jubilación. El conflicto jurídico se inició años antes y la cuestión del contrato estaba relacionada con una legislación específica sobre alquileres de renta antigua. El desenlace tampoco dependía exclusivamente de cuánto dinero hubiera ahorrado la inquilina.
La propia EFEVerifica ha advertido de que alrededor del caso han circulado mensajes que cuestionan su situación económica, su grado de discapacidad y las alternativas que recibió. Su reconstrucción señala que para entender el caso es necesario distinguir esos mensajes de los hechos documentados sobre el contrato y el procedimiento judicial.
Una discusión que mezcla tres problemas distintos
El debate generado en LinkedIn mezcla en realidad tres cuestiones que pueden analizarse por separado.
La primera es la planificación financiera individual. Ahorrar, acumular patrimonio o prever una reducción de ingresos puede mejorar las opciones disponibles durante la jubilación. Ese principio es aplicable a cualquier persona, aunque su utilidad concreta depende de sus ingresos, gastos, patrimonio, obligaciones familiares y condiciones del mercado.
La segunda es la seguridad residencial de los inquilinos de edad avanzada. El hecho de haber vivido durante décadas en una vivienda no convierte automáticamente al inquilino en propietario, pero la pérdida de ese hogar a edades muy avanzadas plantea necesidades sociales específicas que las administraciones pueden intentar atender mediante recursos habitacionales o asistenciales.
La tercera es el funcionamiento del mercado de alquiler y de los contratos de renta antigua. La regulación ha cambiado varias veces y los contratos firmados hace décadas pueden quedar sujetos a normas distintas de las que rigen para los alquileres actuales.
Reducir el caso a una sola de estas dimensiones deja fuera parte de la historia.
También resulta relevante distinguir entre lo que está acreditado y lo que forma parte de las opiniones expresadas en redes. Que Maricarmen tuviera unos determinados ingresos durante su vida laboral, que dispusiera de capacidad de ahorro suficiente para comprar otra vivienda o que hubiera podido encontrar una alternativa concreta en el mercado son cuestiones que requieren datos documentales. El propio debate en LinkedIn refleja esa ausencia: uno de los participantes pidió expresamente al autor que indicara de dónde procedían algunos de los datos económicos utilizados en su publicación.
La controversia tampoco se limita a la planificación personal. El caso ha generado reacciones de representantes políticos, organizaciones de inquilinos y vecinos, y ha recibido atención internacional. La ONU había solicitado al Estado español que suspendiera el desalojo o proporcionara una solución habitacional adecuada.
El desahucio ya se ha ejecutado, pero la discusión continuará porque plantea una cuestión que afecta a muchas más personas que a la protagonista del caso: cómo combinar la responsabilidad financiera individual con los mecanismos de protección destinados a quienes llegan a la vejez en una situación vulnerable.
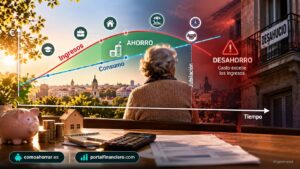
La respuesta no se encuentra únicamente en una gráfica de ingresos y consumo, como la que acompaña a la publicación de LinkedIn. Tampoco puede deducirse solo de la imagen del desalojo. Para comprender el caso hay que tener en cuenta el contrato, las subrogaciones, las decisiones judiciales, la evolución del alquiler, las circunstancias personales y las alternativas ofrecidas por las administraciones.
El debate financiero que ha abierto la publicación puede servir para hablar de previsión y jubilación, pero las conclusiones sobre las decisiones concretas de Maricarmen necesitan apoyarse en hechos que no están todos disponibles públicamente.
Preguntas frecuentes
¿Quién es Maricarmen y qué ocurrió con su vivienda?
Maricarmen, de 87 años, vivía desde 1956 en una vivienda del distrito madrileño de Retiro. El desahucio se ejecutó el 23 de septiembre de 2026 después de un largo procedimiento judicial relacionado con la extinción de su contrato de renta antigua.
¿Por qué terminó el contrato de alquiler?
La propiedad sostuvo que la segunda subrogación del contrato, producida tras el fallecimiento de la madre de Maricarmen en 2005, no podía mantenerse con carácter vitalicio bajo las condiciones previstas por la Ley de Arrendamientos Urbanos. El procedimiento terminó con una resolución judicial que permitió recuperar la vivienda.
¿Qué debate ha generado la publicación de Daniel Gómez Castro?
El economista ha utilizado el caso para defender la importancia de la planificación financiera durante la vida laboral y la preparación de la jubilación. Otros participantes han cuestionado que puedan conocerse con suficiente precisión las decisiones económicas que tuvo disponibles Maricarmen durante las distintas etapas de su vida.
¿El caso demuestra que la responsabilidad es únicamente de la inquilina?
Los datos disponibles no permiten establecer una conclusión tan amplia. El caso combina circunstancias personales, un contrato de renta antigua, cambios legislativos, un litigio judicial, la evolución del mercado inmobiliario y distintas alternativas habitacionales planteadas durante el conflicto.